
Memasuki tahun 2026, impian untuk memiliki hunian pribadi bagi generasi muda Indonesia semakin menantang sekaligus menjanjikan. Dengan tren properti yang terus berkembang, mencari program kpr 2026 keren menjadi prioritas utama bagi mereka yang ingin lepas dari jeratan sewa rumah atau tinggal di rumah mertua. Memilih KPR bukan sekadar tentang meminjam uang ke bank, melainkan tentang perencanaan finansial jangka panjang yang harus dipersiapkan dengan matang agar tidak menjadi beban di masa depan.
- Apa Itu KPR 2026 Keren dan Mengapa Anda Membutuhkannya?
- Prediksi Suku Bunga dan Kondisi Ekonomi 2026
- Jenis-Jenis KPR yang Populer di Tahun 2026
- Syarat dan Dokumen Pengajuan KPR Terbaru
- Tips Jitu Lolos BI Checking (SLIK OJK)
- Simulasi Cicilan: Cara Menghitung Angsuran Ideal
- Strategi Menabung DP Rumah di Tahun 2026
- Lokasi Properti Paling Strategis dan Bernilai Tinggi
- Kesimpulan dan Langkah Selanjutnya
Apa Itu KPR 2026 Keren dan Mengapa Anda Membutuhkannya?
Istilah kpr 2026 keren merujuk pada skema pembiayaan perumahan yang inovatif, fleksibel, dan tentunya menguntungkan bagi nasabah di tahun 2026. Mengingat harga tanah yang terus melonjak hingga 10-15% per tahun di wilayah penyangga Jakarta seperti Tangerang, Bekasi, dan Bogor, menunda pembelian rumah bukanlah pilihan yang bijak. KPR masa kini tidak lagi kaku; banyak bank kini menawarkan fitur seperti customized payment atau suku bunga berjenjang yang mengikuti perkembangan karier nasabah.
Mengapa harus bersiap dari sekarang? Karena persaingan mendapatkan unit di lokasi strategis semakin ketat. Dengan memahami mekanisme KPR yang efisien, Anda bisa mengamankan aset masa depan tanpa harus mengorbankan gaya hidup saat ini. Program kpr 2026 keren biasanya mencakup integrasi teknologi subsidi pemerintah yang lebih transparan dan proses digital yang jauh lebih cepat dibandingkan satu dekade lalu.
Prediksi Suku Bunga dan Kondisi Ekonomi 2026
Berdasarkan analisis para ahli ekonomi makro, suku bunga acuan Bank Indonesia (BI Rate) di tahun 2026 diprediksi akan berada di level yang stabil cenderung melandai. Hal ini dipengaruhi oleh inflasi yang terkendali dan kebijakan moneter yang mendukung sektor riil. Bagi calon debitur, ini adalah berita bagus karena bunga kpr 2026 keren kemungkinan besar akan menawarkan promo fixed rate yang lebih panjang, misalnya tetap 5-7 tahun di awal masa peminjaman.
“Stabilitas ekonomi di tahun 2026 diharapkan memberikan ruang bagi perbankan untuk menurunkan margin keuntungan mereka demi mendorong penyaluran kredit konsumsi, khususnya di sektor properti yang menjadi lokomotif ekonomi nasional.”
Selain bunga, faktor insentif pajak dari pemerintah seperti PPN DTP (Pajak Pertambahan Nilai Ditanggung Pemerintah) diperkirakan masih akan ada dalam format yang berbeda untuk mendukung target pembangunan jutaan rumah setiap tahunnya. Ini menjadikan momen 2026 sebagai waktu yang sangat tepat untuk melakukan akad kredit.
Jenis-Jenis KPR yang Populer di Tahun 2026
Tidak semua produk KPR diciptakan sama. Untuk mendapatkan pengalaman kpr 2026 keren, Anda harus memilih produk yang sesuai dengan profil risiko dan keyakinan Anda:
- KPR Konvensional: Menggunakan sistem bunga pasar (floating) setelah masa promo berakhir. Cocok bagi mereka yang memiliki penghasilan yang terus meningkat.
- KPR Syariah: Menggunakan akad murabahah (jual beli) atau mutanaqishah (kongsi). Cicilannya bersifat tetap hingga lunas, memberikan ketenangan karena tidak terpengaruh fluktuasi suku bunga.
- KPR FLPP (Subsidi): Program pemerintah untuk Masyarakat Berpenghasilan Rendah (MBR). Bunganya hanya sekitar 5% flat selama masa tenor berjalan.
- KPR Take Over: Memindahkan pinjaman dari satu bank ke bank lain untuk mendapatkan bunga yang lebih rendah. Ini adalah strategi cerdas untuk menghemat ratusan juta rupiah.
Syarat dan Dokumen Pengajuan KPR Terbaru
Proses administrasi saat ini sudah jauh lebih ringkas berkat sistem digitalisasi perbankan. Namun, dokumen dasar tetap menjadi fondasi utama. Untuk mendapatkan fasilitas kpr 2026 keren, pastikan Anda menyiapkan hal-hal berikut:
- Data Diri: KTP, KK, Akta Nikah/Cerai, dan NPWP.
- Data Pekerjaan: Slip gaji 3 bulan terakhir, Surat Keterangan Kerja (SKP), dan rekening koran 3-6 bulan terakhir.
- Data Properti: Salinan sertifikat (SHM/SHGB), IMB/PBG, dan PBB terbaru dari pihak pengembang atau penjual.
Penting untuk diingat bahwa bank akan melakukan pengecekan terhadap rasio utang (Debt to Income Ratio). Idealnya, total cicilan Anda tidak boleh melebihi 30% hingga 40% dari total penghasilan bulanan. Jika Anda berencana mengambil kpr 2026 keren dengan pasangan (joint income), peluang persetujuan biasanya akan jauh lebih besar.
Tips Jitu Lolos BI Checking (SLIK OJK)
Salah satu momok terbesar kegagalan pengajuan KPR adalah catatan merah di BI Checking atau yang sekarang dikenal sebagai SLIK OJK. Untuk memastikan Anda mendapatkan status kpr 2026 keren, ikuti langkah-langkah mitigasi ini:
Pertama, bersihkan semua tunggakan kartu kredit atau pinjaman online (pinjol). Bahkan keterlambatan Rp50.000 saja bisa menurunkan skor kredit Anda. Kedua, jangan mengajukan pinjaman baru (seperti kredit motor atau alat elektronik) setidaknya 6 bulan sebelum mengajukan KPR. Ketiga, pastikan data alamat dan nomor telepon Anda konsisten di semua lembaga keuangan.
Jika Anda pernah memiliki kredit macet, pastikan Anda sudah meminta “Surat Keterangan Lunas” dari bank terkait dan menyimpannya sebagai bukti cadangan jika sistem belum terupdate secara otomatis saat pengecekan oleh analis bank KPR nantinya.
Simulasi Cicilan: Cara Menghitung Angsuran Ideal
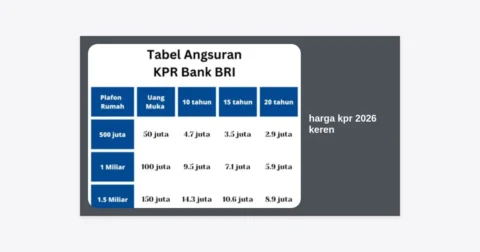
Berikut adalah tabel ilustrasi sederhana untuk memberikan gambaran mengenai simulasi kpr 2026 keren dengan asumsi bunga 5,5% fixed 5 tahun (harga rumah setelah DP):
| Plafon Pinjaman | Tenor 10 Tahun | Tenor 15 Tahun | Tenor 20 Tahun |
|---|---|---|---|
| Rp 500.000.000 | Rp 5.426.000 | Rp 4.085.000 | Rp 3.440.000 |
| Rp 750.000.000 | Rp 8.139.000 | Rp 6.128.000 | Rp 5.160.000 |
| Rp 1.000.000.000 | Rp 10.852.000 | Rp 8.170.000 | Rp 6.880.000 |
*Angka di atas adalah estimasi dan dapat berubah sesuai dengan kebijakan suku bunga bank yang berlaku pada tahun 2026.
Jangan Lupakan Biaya Akad!
Banyak calon pembeli rumah yang hanya fokus pada DP dan cicilan, namun lupa pada biaya akad. Biaya ini biasanya berkisar antara 5% hingga 7% dari plafon kredit. Biaya tersebut meliputi biaya notaris, provisi, administrasi, asuransi jiwa, dan asuransi kebakaran. Untuk kpr 2026 keren, pastikan Anda menyisihkan dana terpisah atau mencari promo bank yang menawarkan “Free Biaya Akad”.
Strategi Menabung DP Rumah di Tahun 2026
Menyiapkan uang muka (Down Payment) adalah tantangan terbesar. Namun, dengan instrumen finansial yang tepat, Anda bisa mencapainya lebih cepat. Gunakan reksa dana pasar uang atau emas sebagai instrumen penyimpanan dana DP karena sifatnya yang likuid dan mampu melawan inflasi lebih baik daripada tabungan konvensional.
Sebisa mungkin, bayarlah DP lebih besar dari syarat minimum (misalnya 15-20%). Semakin besar DP yang Anda bayarkan, semakin kecil plafon pinjaman Anda, yang berarti cicilan bulanan akan terasa lebih ringan. Strategi ini adalah kunci utama agar kpr 2026 keren milik Anda tidak mencekik keuangan harian.
Lokasi Properti Paling Strategis dan Bernilai Tinggi
Bicara soal properti adalah bicara soal lokasi. Di tahun 2026, pengembangan infrastruktur transportasi seperti LRT, MRT Fase 2, dan jalan tol JORR 3 akan sangat mempengaruhi harga pasar. Jika Anda ingin mencari kpr 2026 keren yang menguntungkan secara investasi, liriklah area-area seperti:
- Koridor Barat: Tangerang Selatan dan sekitarnya (BSD, Bintaro) yang masih mendominasi pasar hunian menengah ke atas.
- Koridor Timur: Cibubur dan Bekasi yang terhubung langsung dengan akses LRT Jabodebek.
- Ibu Kota Nusantara (IKN): Bagi Anda yang berencana pindah tugas atau berinvestasi jangka panjang, area penyangga IKN seperti Balikpapan dan Samarinda akan sangat prospektif.
- Transit Oriented Development (TOD): Hunian yang menempel langsung dengan stasiun transportasi publik adalah primadona masa depan.
Kesimpulan dan Langkah Selanjutnya
Mendapatkan kpr 2026 keren bukanlah hal yang mustahil jika Anda melakukan persiapan sejak dini. Kuncinya terletak pada kedisiplinan finansial, pemahaman yang mendalam tentang produk perbankan, dan keberanian untuk segera mengambil keputusan. Ingat, harga rumah tidak akan pernah turun, dan waktu terbaik untuk membeli properti adalah saat Anda merasa mampu secara finansial.
Sebagai langkah awal, mulailah mengecek skor kredit Anda secara mandiri di website iDebku OJK dan lakukan survei kecil-kecilan mengenai developer mana yang menawarkan promo menarik di tahun 2026. Jangan ragu untuk berkonsultasi dengan ahli keuangan agar struktur pinjaman Anda benar-benar sehat.
Disclaimer: Artikel ini bersifat informatif. Keputusan finansial sepenuhnya berada di tangan pembaca. Selalu verifikasi data suku bunga ke bank terkait sebelum melakukan transaksi.